O equipamento gera receita
Se a máquina para, quem paga o silêncio?
Proteção para os equipamentos que mantêm o trabalho em movimento.
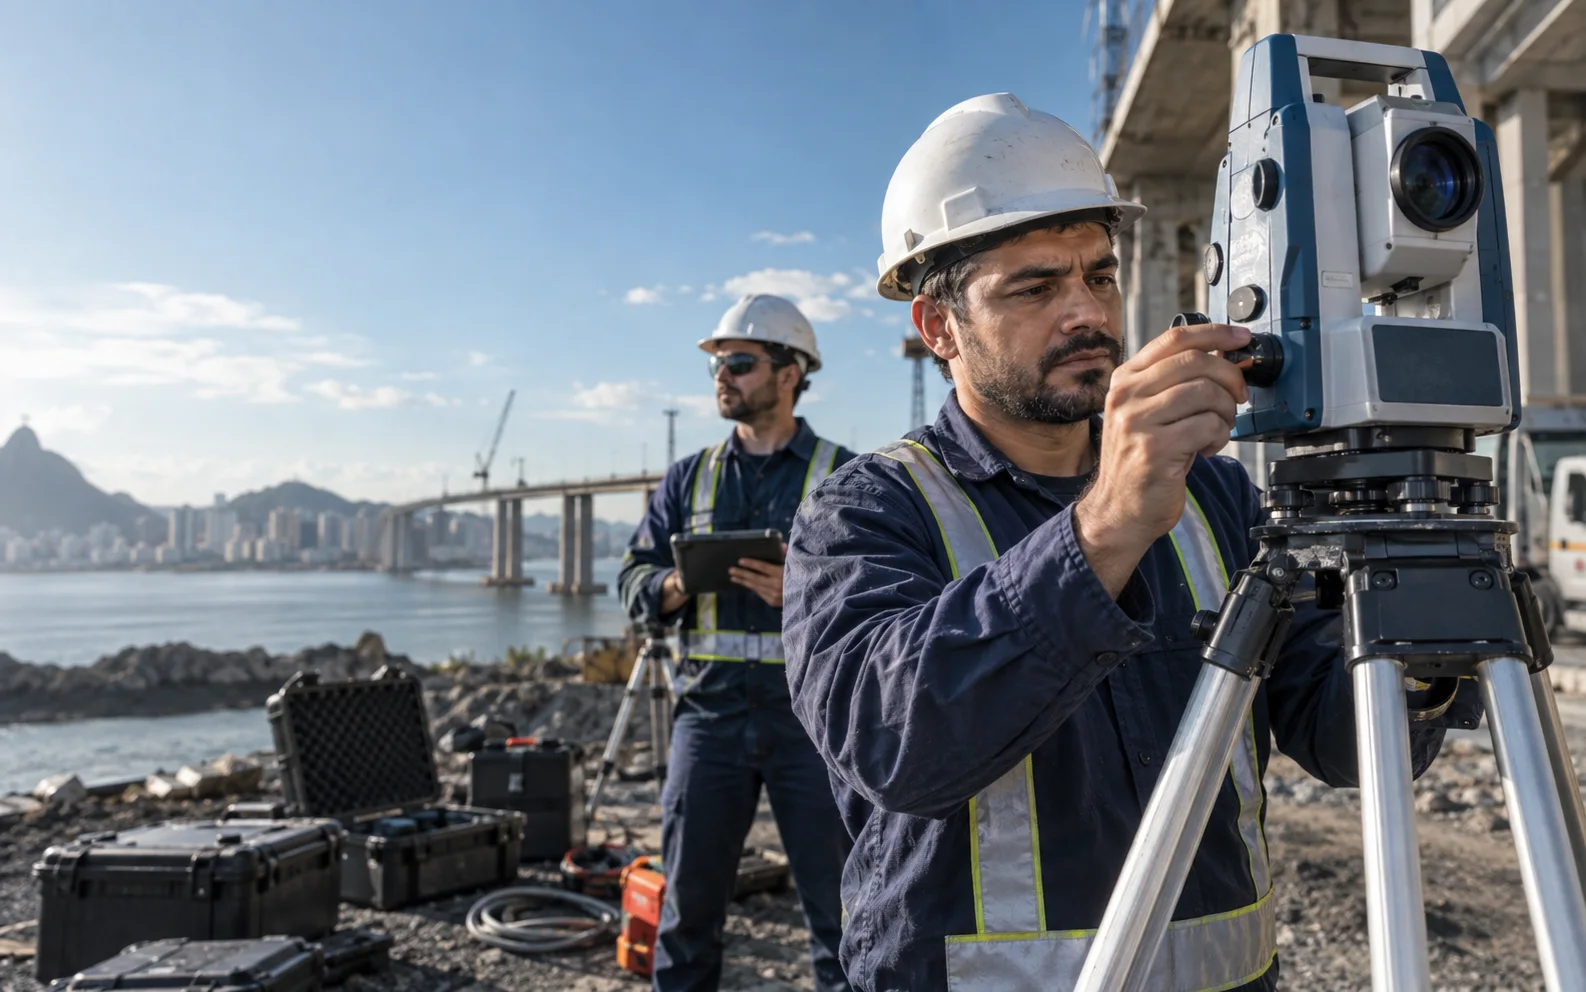
Ele circula fora da empresa
A reposição teria alto impacto
Quando o equipamento para, a agenda continua correndo.
Máquinas, instrumentos e dispositivos podem concentrar investimento, produtividade e receita. A proteção precisa acompanhar onde e como eles trabalham.
Danos acidentais previstosRoubo qualificado conforme condiçõesOperação externa quando contratada
O risco muda quando o equipamento sai da empresa.
Transporte, operação externa, valor de reposição e ambiente de uso precisam aparecer na proposta — não só na hora do sinistro.
- Tipo, idade e valor
- Local e forma de uso
- Proteções e franquias
A proteção precisa deixar três coisas muito claras.
O que entra, o que pode complementar e o que continua fora do contrato.
O que pode fazer parte
- Danos acidentais previstos
- Roubo qualificado conforme condições
- Operação externa quando contratada
O que pode complementar
- Transporte
- Operação próxima à água
- Perda de aluguel
O que exige atenção
- Desgaste e defeito interno não coberto
- Uso fora das especificações
- Furto simples quando excluído
Técnica para comparar. Proximidade para acompanhar.
Não empurramos uma resposta pronta. Comparamos alternativas e explicamos o que muda entre elas.
Conversar com a SchultzEntendimento antes da proposta
Condições explicadas com clareza
Acompanhamento depois da contratação
Perguntas que ajudam a decidir melhor.
Equipamento usado pode ser segurado?
Pode, conforme idade, estado, documentação e aceitação.
Vale fora da empresa?
Somente quando a cobertura e a área de uso contratadas contemplam essa situação.
Que documento comprova o valor?
Nota fiscal, laudo ou outros documentos podem ser solicitados pela seguradora.
Vamos entender o equipamento e a operação?
Conte o que ele faz, onde trabalha e quanto representa para o negócio.
Coberturas, limites, aceitação, vigência e condições variam por seguradora, produto e apólice.